 中文
 English
 Español
 Francés
 Русский
 Português
 العربية
 Deutsch
 한국인
 Melayu
 ไทย
 Việt
 bahasa Indonesia
 қазақ
 Nederlands
 Ελληνικά
 Magyar
 čeština
 Suomalainen
 Filipino
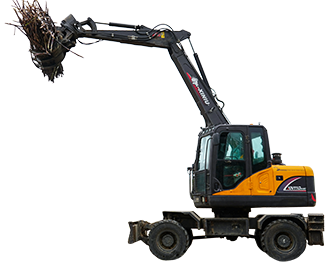
Finanziamento di un Escavatore su Ruote: Prestito vs Leasing vs Noleggio
Recensito da Justin, Product Engineer· Basato sulle specifiche ufficiali di fabbrica e su report di settore, agosto 2026
TL;DR:I TAEG dei prestiti varia dal 5% per un credito solido a quasi il 29% per un credito debole. Il leasing riduce le rate mensili ma non prevede la proprietà. La scelta giusta dipende da per quanto tempo si terrà la macchina.
La maggior parte degli appaltatori che acquistano un escavatore gommato non paga in contanti, e la struttura di finanziamento scelta incide sul costo reale della macchina tanto quanto il prezzo di acquisto negoziato. Comprendere le opzioni prima di parlare con un finanziatore mette l'acquirente in una posizione più forte rispetto a entrare e accettare qualsiasi cosa venga offerta per prima.
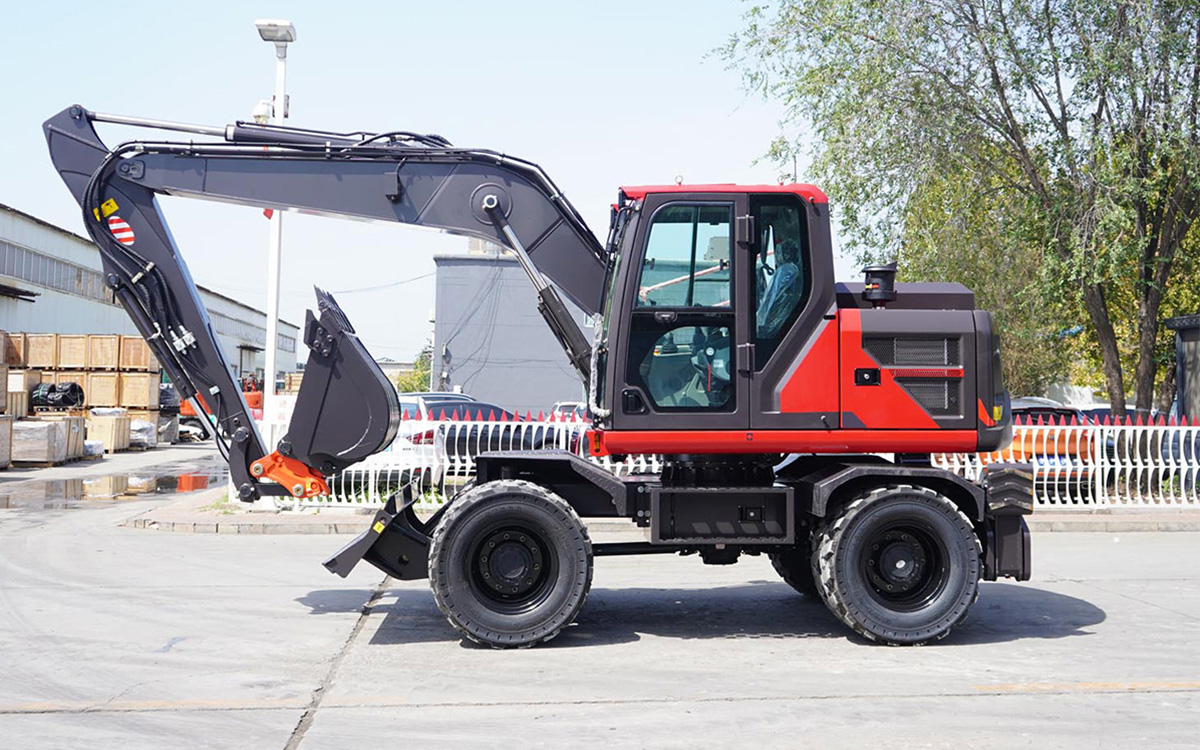
Tre modi per acquisire la macchina e come differiscono realmente
Prestito per attrezzature
Un accordo semplice: un finanziatore fornisce i fondi per acquistare la macchina, l'acquirente ne è proprietario dal primo giorno e la macchina stessa funge tipicamente da garanzia. La maggior parte dei prestiti per attrezzature copre dall'80 al 100 percento del prezzo d'acquisto, il che significa che un acquirente con un buon credito potrebbe aver bisogno di un acconto minimo o nullo.
Leasing di attrezzature
Un leasing consente di utilizzare la macchina senza possederla direttamente, con pagamenti mensili per un periodo fisso. Alla scadenza, le opzioni sono tipicamente restituire la macchina, rinnovare il leasing o acquistarla al suo valore residuo. I leasing offrono generalmente pagamenti mensili inferiori rispetto a un prestito per la stessa macchina, poiché l'acquirente non paga per la piena proprietà.
Noleggio
Nessun impegno finanziario, a un costo giornaliero significativamente più alto per l'uso effettivo. Il noleggio è adatto per esigenze a breve termine, per testare un tipo di macchina prima di impegnarsi, o per progetti veramente una tantum in cui la proprietà continuativa non ha senso.
Come appariranno effettivamente i numeri nel 2026
I tassi di prestito per attrezzature edili si attestano tipicamente tra il 6,5% e l'11% di TAEG presso istituti di credito tradizionali per mutuatari con buon merito creditizio, con le attrezzature edili costantemente tra le categorie più favorevoli poiché i finanziatori le considerano una garanzia solida con un valore di rivendita affidabile, secondo i dati sui tassi di prestito per attrezzature del 2026 per settore. I mutuatari con credito più debole pagano significativamente di più: scenari illustrativi del 2026 su un prestito di 50.000 dollari mostrano circa 1.014 dollari al mese con un TAEG dell'8% per credito eccellente, che sale a circa 1.468 dollari al mese con un TAEG del 25% per credito più debole, un divario di quasi 27.000 dollari in interessi totali durante la vita del prestito, secondo l'analisi dei tassi di finanziamento per attrezzature del 2026…
Alcuni produttori hanno offerto finanziamenti promozionali a tasso zero fino a 60 mesi su macchine nuove idonee per parti del 2026, sebbene queste promozioni siano tipicamente specifiche per marca e modello piuttosto che disponibili universalmente nella categoria delle attrezzature compatte, quindi vale la pena verificare i termini promozionali attuali direttamente con il produttore o il rivenditore coinvolto in un acquisto specifico.
Cinque domande che determinano quale struttura si adatta
Per quanto tempo prevedi realisticamente di tenere questa macchina specifica?
Preservare liquidità per buste paga, materiali e altro capitale circolante è più importante che possedere il bene a titolo definitivo?
Qual è il tuo attuale profilo creditizio e come influisce sui tassi effettivamente a tua disposizione?
La tua azienda prevede di passare a una macchina più grande o diversa nei prossimi anni?
Il pagamento mensile sarebbe coperto comodamente dai ricavi generati dalla macchina stessa?
Un acquirente che prevede di tenere una macchina per tutta la sua vita utile, con ragionevoli riserve di liquidità e un solido credito, spesso risulta avvantaggiato finanziando o pagando in contanti. Un acquirente che prevede di aggiornare entro pochi anni, o che dà priorità a rate mensili più basse rispetto alla proprietà finale, spesso trova nel noleggio la soluzione strutturale migliore.
La vera matematica dietro l'affitto rispetto all'acquisto a lungo termine
L'affitto sembra l'opzione con il minor impegno, ma il confronto del costo totale cambia significativamente con la frequenza d'uso. L'uso frequente e regolare accumula le tariffe di noleggio giornaliere in un totale che può superare il prezzo di acquisto di una macchina equivalente entro pochi anni, il che è parte del motivo per cui la spesa per il noleggio oltre l'uso occasionale o stagionale tende a favorire la proprietà una volta che i calcoli vengono effettivamente fatti. Quel confronto si capovolge nella direzione opposta per un uso davvero occasionale, dove la struttura a zero impegno del noleggio evita di pagare per una macchina che altrimenti resterebbe inattiva per la maggior parte dell'anno.
Cosa controllano realmente i finanziatori prima di approvare
Oltre la soglia del punteggio di credito indicato nei titoli, gli istituti di credito in genere richiedono da due a tre anni di dichiarazioni dei redditi aziendali, estratti conto bancari recenti, prova dell'assicurazione e un preventivo formale del rivenditore di attrezzature che specifichi esattamente cosa viene finanziato e per quale importo, secondo le linee guida di finanziamento del settore per appaltatori e acquirenti di attrezzature. Un'azienda più recente senza tale storico non viene automaticamente esclusa, ma dovrebbe aspettarsi un esame più approfondito dell'esperienza nel settore e una spiegazione più chiara di come la macchina genererà entrate.
La realtà del punteggio di credito, senza giri di parole
Un punteggio di credito pari o superiore a 680 generalmente sblocca tassi ragionevoli, mentre con 720+ si accede alle migliori condizioni disponibili. Punteggi inferiori a 620 possono comunque qualificarsi in molti casi, ma aspettatevi un acconto più elevato, termini più brevi e tassi significativamente più alti, a volte fino a un TAEG nell'ordine del 20% e oltre. Questo non è un motivo per evitare il finanziamento con un credito più debole, ma è un motivo per calcolare i numeri reali prima di presumere che il finanziamento sia automaticamente più economico dell'affitto o del rinvio dell'acquisto per migliorare prima il credito.
Una considerazione fiscale che vale la pena conoscere
Negli Stati Uniti, la Sezione 179 del codice fiscale consente alle imprese di detrarre l'intero prezzo di acquisto delle attrezzature qualificate messe in servizio durante l'anno fiscale, anche quando le attrezzature sono finanziate anziché pagate in contanti, secondo le linee guida dell'IRS citate in molteplici fonti di finanziamento per attrezzature del 2026. Per molti appaltatori, questa detrazione riduce significativamente il costo reale al netto delle imposte del finanziamento di nuove attrezzature, sebbene l'ammissibilità e i limiti varino di anno in anno e in base alla situazione aziendale, e ciò non sostituisce la consulenza di un commercialista qualificato che conosca la tua specifica situazione fiscale.
Finanziamento per attrezzature usate: cosa cambia
Il finanziamento di un escavatore gommato usato funziona generalmente allo stesso modo di quello per uno nuovo, con due differenze costanti: i tassi sono tipicamente più alti dell'1-2% rispetto al finanziamento per attrezzature nuove, e le durate dei prestiti sono solitamente più brevi, spesso limitate a circa 60 mesi rispetto ai fino a 84 mesi disponibili per alcuni prestiti per attrezzature nuove. Questo va considerato nella decisione di acquisto tra usato e nuovo, insieme alla sola differenza di prezzo della macchina, poiché le stesse condizioni di finanziamento modificano il confronto del costo totale.
Considerazioni sul finanziamento internazionale e transfrontaliero
Un acquirente che approvvigiona un escavatore gommato direttamente da un produttore estero si trova di fronte a un panorama finanziario alquanto diverso dai prestiti per attrezzature nazionali. Lettere di credito e accordi di trade finance sono comunemente utilizzati per colmare il divario tra le strutture standard dei prestiti per attrezzature e l'approvvigionamento all'estero, secondo la copertura del finanziamento delle attrezzature del 2026 che affronta specificamente l'approvvigionamento internazionale. Una banca nazionale o un finanziatore di attrezzature potrebbe avere un'esperienza limitata nel finanziare un acquisto diretto all'estero, il che rende opportuno discutere questo scenario specifico con un finanziatore in anticipo, piuttosto che presumere che i termini standard dei prestiti per attrezzature nazionali si applichino automaticamente a una transazione internazionale.
Conferma i termini attuali direttamente prima di impegnarti
I tassi di finanziamento, le offerte promozionali e i requisiti dei finanziatori cambiano frequentemente e variano in base alla regione, al finanziatore e al profilo dell'acquirente. Conferma le opzioni di finanziamento attuali e gli eventuali termini promozionali disponibili direttamente con Rhinoceros o con il tuo concessionario di attrezzature e finanziatore scelti prima di finalizzare un acquisto, poiché le cifre in questo articolo riflettono le condizioni generali del mercato 2026 e non un'offerta specifica per una singola transazione.
Perché il finanziamento spesso batte il pagamento in contanti, anche quando i contanti sono disponibili
Un appaltatore con $35.000 disponibili per acquistare una macchina a titolo definitivo possiede un bene interamente pagato, ma ha anche $35.000 in meno disponibili per fare offerte su nuovi progetti, coprire le buste paga durante un mese lento o gestire una riparazione imprevista altrove nella flotta, secondo guida al finanziamento di attrezzature per l'edilizia 2026. Finanziare lo stesso acquisto su più anni con un modesto acconto mantiene il denaro liquido nell'azienda mentre la macchina stessa genera entrate per coprire i propri pagamenti. Il volume dei finanziamenti per attrezzature a livello industriale è cresciuto significativamente fino all'inizio del 2026, un segnale che un numero maggiore di appaltatori sceglie di preservare il capitale circolante piuttosto che pagare in contanti, anche quando tecnicamente potrebbero farlo, secondo i dati dell'Equipment Leasing and Finance Association citati in Analisi del mercato dei finanziamenti per escavatori 2026…
Questa non è una regola universale. Un appaltatore con riserve di liquidità sostanziali e senza necessità immediate di quel capitale altrove potrebbe comunque trarre vantaggio pagando in contanti ed evitando completamente gli interessi. Il punto non è che il finanziamento sia sempre corretto, ma che pagare in contanti non è automaticamente la mossa finanziariamente più intelligente solo perché evita il pagamento degli interessi.
Come l'età e la storia dell'azienda influenzano ciò che è effettivamente disponibile
Le opzioni di finanziamento differiscono in modo significativo a seconda della fase del ciclo di vita in cui si trova un'azienda. Un'impresa consolidata con due o più anni di fatturato costante e un buon credito ha generalmente accesso a termini più lunghi, acconti più bassi e approvazioni più rapide. Un'azienda più nuova o un imprenditore-operatore alle prime armi può comunque ottenere l'approvazione, ma gli istituti di credito esaminano più attentamente l'esperienza nel settore (conta anche il lavoro precedente come appaltatore 1099) e una spiegazione chiara di come la macchina genererà entrate è più importante per un profilo creditizio più sottile. Presentarsi con estratti conto bancari e un piano di fatturato specifico, piuttosto che con l'intenzione generica di "iniziare a usarla per i lavori", migliora sensibilmente le probabilità di approvazione per un'azienda più nuova.
Raggruppare più attrezzature in un unico pacchetto di finanziamento
Un appaltatore che acquista un escavatore gommato insieme ad altre attrezzature, un rimorchio, un pacchetto di accessori o una seconda macchina, può spesso raggruppare più acquisti in un unico pacchetto di leasing o prestito anziché finanziare ciascuno separatamente. Questo può semplificare il budget mensile in un unico pagamento prevedibile invece di diversi, anche se vale la pena verificare che il raggruppamento non estenda la durata su articoli che si svalutano più rapidamente, come gli accessori, oltre la loro vita utile realistica solo per allinearla alla durata della macchina principale.
Ciò che una domanda di finanziamento formale richiede effettivamente
Oltre la soglia del punteggio di credito, un finanziatore che elabora una richiesta di finanziamento per attrezzature in genere desidera un insieme specifico e coerente di documenti pronti in anticipo: estratti conto bancari recenti dell'azienda che mostrino il saldo medio e i modelli di deposito, un preventivo formale o una fattura del venditore dell'attrezzatura che specifichi la macchina esatta e il prezzo, una prova dell'assicurazione aziendale e, in molti casi, una licenza commerciale a seconda della struttura e della giurisdizione. Avere questi documenti pronti prima di presentare domanda, piuttosto che raccoglierli in modo reattivo dopo che il finanziatore li richiede, di solito accelera l'approvazione ed evita ritardi che potrebbero posticipare una data di acquisto o di inizio lavori pianificata.
Un modo semplice per decidere
Se la macchina funzionerà per tutta la sua vita utile e il tuo credito supporta tassi ragionevoli, il finanziamento o il pagamento in contanti generalmente produce il costo totale più basso. Se prevedi di aggiornare entro pochi anni o desideri mantenere la massima flessibilità di cassa, il leasing con pagamenti inferiori e un percorso di aggiornamento integrato spesso si adatta meglio, nonostante il costo totale più elevato nel tempo. Se la necessità è genuinamente a breve termine o stai ancora valutando se questa classe di macchine si adatta al tuo lavoro, il noleggio rimane il punto di partenza a minor rischio, indipendentemente dalla decisione finale di finanziamento.
Domande frequenti
Posso ottenere un finanziamento per attrezzature con un cattivo credito?
Spesso sì, tramite istituti di credito specializzati, anche se ci si aspetta un acconto maggiore, tipicamente dal 20 al 30 percento, e tassi di interesse più alti rispetto a quelli che un mutuatario con un buon credito riceverebbe.
Il leasing è sempre più economico di un prestito per attrezzature?
I pagamenti mensili sono generalmente più bassi con un leasing, ma il costo totale per l'intera durata è spesso superiore a quello di un prestito, poiché un leasing non porta alla proprietà come fanno i pagamenti di un prestito.
Ho bisogno di un acconto per finanziare un escavatore su ruote?
Non sempre. I requisiti di acconto variano tipicamente dallo 0 al 20 percento a seconda del profilo creditizio e del finanziatore, con un credito più forte che generalmente sblocca requisiti di acconto più bassi.
Un'azienda nuova senza storia creditizia può ottenere finanziamenti per attrezzature?
A volte, specialmente se il proprietario ha esperienza rilevante nel settore, anche se ci si può aspettare un esame più attento e potenzialmente un acconto maggiore rispetto a un'azienda già affermata.
I pagamenti del leasing sono deducibili dalle tasse?
Spesso completamente deducibili come spesa operativa, mentre le detrazioni per acquisti tramite la Sezione 179 funzionano diversamente; consultare un commercialista qualificato per una guida specifica alla propria situazione aziendale.
Rhinoceros offre finanziamenti direttamente per l'acquisto di escavatori su ruote?
Conferma le attuali opzioni di finanziamento e pagamento direttamente con Rhinoceros per il tuo acquisto specifico, poiché i programmi disponibili variano in base alla regione e cambiano nel tempo.
I tassi di finanziamento, i termini e le considerazioni fiscali variano in base al finanziatore, alla regione, al profilo creditizio e alle attuali condizioni di mercato, e cambiano nel tempo. Questo contenuto è un'informazione generale, non un consiglio finanziario o fiscale; conferma i termini attuali con il tuo finanziatore e consulta un commercialista qualificato per una guida specifica alla tua situazione.